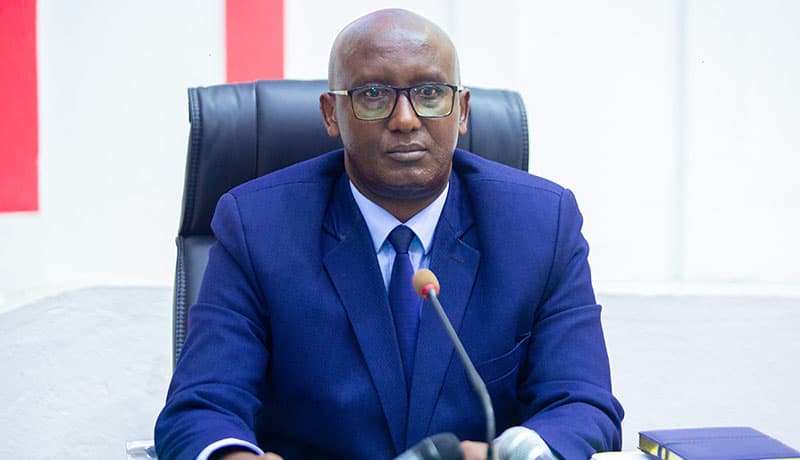
Le 15 octobre 2026, Léopold Kabura, président de la Cour des comptes, était invité à l’Assemblée nationale pour présenter son rapport sur le contrôle des finances publiques. Le constat est préoccupant : sur les 303 entités concernées par l’obligation de reddition des comptes pour l’exercice 2025-2026, seules 12 ont présenté leurs comptes à la Cour.
Cette situation soulève des interrogations sur la transparence dans la gestion des fonds publics et sur l’efficacité des mécanismes de contrôle des institutions de l’État.
Selon l’article 182 de la Constitution burundaise, l’exercice budgétaire commence le 1er juillet et se clôture le 30 juin de l’année suivante. Les comptes doivent être déposés au plus tard le 30 septembre, soit trois mois après la clôture de l’exercice budgétaire.
Des défaillances dans plusieurs secteurs
Les manquements concernent différentes catégories d’entités publiques. Au niveau de l’administration centrale, des établissements publics administratifs (EPA) et des administrations personnalisées de l’État (APE), seules quatre entités sur les 38 tenues de présenter leurs comptes l’ont fait.
Il s’agit notamment du ministère des Finances, du Budget et de l’Économie numérique dont les comptes ont été déposés le 3 octobre 2025 ; de l’Office national des pensions et des risques professionnels (ONPR), le 27 janvier 2026 ; du Centre national de transfusion sanguine (CNTS), le 10 mars 2026, et de l’Institut national de la statistique du Burundi (INSBU), dont la date de dépôt indiquée est le 17 avril 2025.
D’autres institutions, dont l’Université du Burundi et l’École normale supérieure (ENS), figurent parmi celles qui n’ont pas présenté leurs comptes.
Le constat est également préoccupant dans les entreprises à participation publique. Plusieurs banques, notamment la Banque de la République du Burundi (BRB), la BHB, la BBCI, la Bancobu, la BCB, la BIJE, la BIDF, la RNP et la FIGA, n’ont pas déposé leurs comptes.
La situation concerne aussi des entreprises et sociétés publiques opérant dans différents secteurs, notamment Onatel, Brarudi, Burundi Airlines, Lona, Sopebu, Sosumo, BBS, Regideso, STNB et Onatour.
Les projets d’investissement public ne sont pas non plus épargnés. Aucun des 35 projets concernés n’a présenté ses comptes.
Dans le secteur sanitaire, sur les 141 hôpitaux recensés, seuls 5 ont présenté leurs comptes : les hôpitaux de Bururi, Kamenge et Ngozi ; l’hôpital régional de Gitega et celui de Muramvya. Par ailleurs, aucune province, aucune commune n’a déposé ses comptes.
La loi ne prévoit pas de sanctions
Face à ces manquements, les parlementaires ont recommandé à la Cour des comptes de mener des actions contraignantes afin d’obtenir le dépôt sans délai des comptes publics par les services de l’État.
Léopold Kabura a expliqué que les campagnes de sensibilisation prévues n’avaient pas pu être organisées en raison de l’insuffisance des ressources humaines et budgétaires. Il a également souligné que la législation en vigueur ne prévoit pas de sanctions contre les entités qui ne respectent pas cette obligation.
Une révision de la loi régissant la Cour des comptes est en cours. Le nouveau texte devrait introduire des sanctions pour les institutions défaillantes.
Réaction
Faustin Ndikumana : « Il n’y a pas de volonté politique au plus haut sommet pour lutter contre la corruption »
Le directeur national de Parcem estime que la Cour des comptes ne bénéficie pas du soutien nécessaire pour exercer pleinement sa mission de contrôle des finances publiques. M. Ndikumana fait observer que les difficultés de la Cour des comptes ne datent pas d’aujourd’hui. Elles sont connues depuis 2011, 2012 et 2014, lorsque la question de la lutte contre la corruption était déjà soulevée.
« Donc, il n’y a pas de volonté politique au plus haut sommet pour lutter contre la corruption. Parce que c’est la volonté politique, la Cour des comptes est un instrument par excellence. Dans plusieurs pays, la Cour des comptes est l’indicateur d’une bonne gouvernance financière dans un pays et de renforcement de la gestion démocratique du pays. »
Pour cet économiste, les insuffisances de contrôle favorisent les malversations financières au sein des institutions publiques. Il estime que le pays perd d’importantes ressources alors que le budget de l’État augmente sans que cette progression se traduise suffisamment par des réalisations concrètes ou une amélioration des conditions de vie de la population.
Il déplore également les moyens humains et financiers insuffisants de la Cour, le manque de magistrats de carrière expérimentés et la politisation des nominations. Il souligne par ailleurs que les recommandations de cette institution risquent de rester sans effet lorsqu’elles ne sont pas suivies de mesures concrètes.
Le directeur national de Parcem distingue par ailleurs la Cour des comptes de l’Inspection générale de l’État (IGE) qu’il considère comme un instrument de l’Exécutif. À ses yeux, la Cour des comptes, rattachée au Parlement, doit disposer d’une indépendance effective pour contrôler les finances publiques. « C’est bien elle qui doit jouer le rôle de contrôle des finances publiques ».
Pour lui, l’amélioration de la gouvernance financière exige une volonté politique réelle, des ressources suffisantes et un cadre juridique permettant à la Cour d’exercer pleinement ses attributions.
Analyse
Diomède Ninteretse : « « C’est une grande irresponsabilité de certaines autorités politiques du Burundi. »
Pour cet économiste et expert en leadership, le fait que seules 12 entités publiques sur 303 aient présenté leurs comptes à la Cour des comptes pour l’exercice 2025-2026 révèle une crise de responsabilité financière. Il appelle à des réformes, à des contrôles renforcés et à des sanctions pour mettre fin à la répétition des mêmes manquements.
Le problème de la reddition des comptes au Burundi dépasse les simples retards administratifs, analyse Diomède Ninteretse, qui estime que la répétition de ces manquements depuis plusieurs années traduit une défaillance institutionnelle. Selon lui, l’absence de comptes empêche de vérifier l’utilisation des fonds publics et d’établir les responsabilités des gestionnaires.
« C’est une grande irresponsabilité de certaines autorités politiques du Burundi. C’est une honte, voire une situation catastrophique, parce que je dois vous dire que la reddition des comptes représente pour moi une rencontre entre trois exigences de l’État moderne. »
L’économiste cite trois principes fondamentaux. « Il y a d’abord la légalité de la dépense, il y a la traçabilité de l’argent public et surtout la responsabilité des décideurs. »
Il trouve que le non-respect de ces exigences fragilise la gouvernance financière et empêche les citoyens de savoir comment sont utilisées les ressources provenant notamment des impôts et des taxes.
- Ninteretse identifie plusieurs conséquences à cette situation. La première est l’opacité financière qui réduit la qualité de l’information disponible et affaiblit la confiance dans les institutions publiques. « C’est l’opacité financière. »
Il prévient que les autorités risquent de prendre des décisions budgétaires inadaptées. Il s’interroge notamment sur la pertinence de continuer à voter des budgets alors que l’utilisation des ressources des exercices précédents n’a pas été suffisamment contrôlée. « C’est dommage qu’aujourd’hui plus de 300 entités très importantes, très costaudes dans le pays ne donnent pas leurs rapports et continuent à dire que nous sommes dans un pays démocratique, un pays où il y a l’État de droit. Alors, je crois que l’absence de comptes transmis au niveau de la Cour des comptes ne signifie pas que toutes les données qu’on a sont correctes mais plutôt que nous avons un problème très réel. »
La deuxième conséquence concerne l’évaluation de l’efficacité des dépenses publiques. Selon cet expert, il ne suffit pas de vérifier si une dépense a été autorisée. Il faut également déterminer si elle a produit les résultats attendus. À titre d’exemple, les dépenses destinées à construire une école devraient être évaluées à partir des infrastructures réellement réalisées, des équipements disponibles et de la qualité de l’enseignement dispensé.
L’absence de contrôle peut également conduire à maintenir des financements au profit d’entités inefficaces et au détriment des structures capables de produire des biens ainsi que des services utiles à la population.
Des causes multiples, des responsabilités à établir
Pourquoi certaines institutions ne transmettent-elles pas leurs comptes malgré l’obligation légale ? A cette question, M. Ninteretse distingue les difficultés techniques, les défaillances administratives et une éventuelle résistance au contrôle. Il estime toutefois que la répétition de ces manquements ne peut plus être expliquée uniquement par un manque de compétences ou de moyens.
Il préconise d’identifier, pour chaque entité, les responsables de la préparation, de la validation et de la transmission des comptes. Les audits doivent ensuite permettre de déterminer les éventuelles irrégularités et d’établir les responsabilités sur la base de preuves.
L’expert souligne néanmoins qu’une absence de reddition des comptes ne constitue pas, à elle seule, une preuve de corruption ou de détournement. Elle représente cependant un manquement qui complique la détection d’éventuelles infractions.
Il appelle ainsi l’Assemblée nationale à convoquer les responsables concernés, à leur demander des explications et à veiller à l’application de sanctions appropriées lorsque les faits le justifient.
Des réformes pour sortir de l’impasse s’imposent
Pour remédier à cette situation, Diomède Ninteretse propose notamment un programme de régularisation sur 90 jours, accompagné d’un suivi individualisé des institutions défaillantes. Il recommande également la numérisation de la transmission des comptes, la publication d’un tableau de conformité et le renforcement des moyens humains et budgétaires de la Cour des comptes.
Il insiste enfin sur la nécessité de suivre l’application des recommandations antérieures plutôt que de constater chaque année les mêmes manquements.
« On ne peut pas toujours continuer à attendre l’année suivante pour constater les mêmes erreurs ».
Pour lui, l’objectif ne doit pas se limiter à augmenter le nombre d’institutions qui transmettent leurs comptes. Il faut aussi mesurer la qualité des dépenses, les irrégularités établies, les corrections apportées et les éventuelles sommes récupérées.
Ninteretse rappelle que la transparence financière doit se traduire par des résultats vérifiables et une véritable obligation de rendre compte. « La bonne gouvernance ne se mesure pas à la sévérité des discours sur la transparence. Elle se mesure à la capacité des institutions à produire les preuves de leur gestion, à répondre à leurs décisions et à corriger les défaillances établies. »
Par Jules Bercy Igiraneza